四季度海运矿供应大概率维持宽松状态 铁矿石价格恐难摆脱弱势震荡格局
发布时间:2026-11-03 09:56:55 浏览:46
三季度全球海运铁矿石供应量环比下降1%,均价约95美元/吨。发运量下滑主要源于运营成本与运费高企,9月长航线发货量下降。中国国产矿受天气与安全监管影响产量同比有所下滑,对外矿的依赖度进一步提升。需求端表现分化,地产链修复慢、制造业增量不足叠加台风扰动,国内钢材消费走弱,出口仍有韧性。四季度,头部矿山年末冲量叠加西芒杜矿区产量持续释放,供应大概率维持宽松状态,需求缺乏强驱动,矿价上行受限,下方有海运成本托底,整体或维持弱势震荡格局。
A、三季度海运铁矿石供应边际收紧
2026年三季度,全球海运铁矿石供应量环比下降1%,价格均值约为95美元/吨。三季度铁矿石发运量环比下滑,主要原因是运营成本与运费高企抑制供给增长。
相关数据显示,9月澳大利亚与几内亚之外的长航线铁矿石发运量环比下降约8%。同时,中国国产矿受洪涝灾害与安全监管影响,产量同比下降8%,进一步强化了对外矿的依赖。需求端表现较为分化,国内钢材需求受地产市场修复偏慢、制造业增量不足、台风多等影响表现偏弱,而钢材及钢坯出口维持韧性,尽管一定程度上对冲了国内建筑业需求走弱,但由于地产链条仍未出现实质性修复,钢材总需求呈边际下滑态势,对铁矿石的需求延续收缩趋势。
从四大矿山公布的季报来看,三季度澳大利亚主流矿发运量总体稳健,力拓与必和必拓(BHP)发运量同比小幅增长,福德士河(FMG)因出现港口史上最大规模检修,发运量明显回落;淡水河谷(Vale)受北部Serra Norte矿区生产弱化影响,产量同比下降6%,但S11D矿区产量创单季新高,东南部与南部产量平稳。四季度头部矿山通常进入年末冲量阶段,叠加西芒杜(Simandou)矿区开始贡献增量,主流矿供应量大概率维持高位,而需求端缺乏强驱动,海运矿供应偏宽松,价格上行空间受限。
B、力拓:前三季度发运进度领先
力拓的皮尔巴拉矿区,三季度生产延续强势,铁矿石产量(100%权益)为8340万吨,同比下降1%、环比持平;发运量为8570万吨(100%权益),同比增长2%。前三季度累计销量为2.43亿吨,同比增长4%。
力拓的加拿大公司,三季度球团产量为380万吨(100%权益),同比下降5%、环比增长30%;销量为380万吨,环比增长20%、同比下降6%。产量环比显著增长反映选矿厂给料增加以及翻车机更换后入港装载率恢复。目前加拿大业务的运营重点是逐步改善采场健康状况,这得到了矿山排产和总物料搬运量增加的支持。
力拓的西芒杜矿区,三季度产量约246万吨(100%权益),向中国发运220万吨。目前西芒杜项目已经实现约1000万吨/年的运行率,项目产能仍在爬坡,目标是在2028年下半年达到6000万吨/年的运行率。固定设施调试和运营准备按计划推进,以助力四季度向永久性工厂基础设施过渡。截至9月底,矿山堆存790万吨未破碎矿石,综合考虑港口、船上和中国港口的库存后,整个系统库存为1110万吨。这意味着西芒杜矿区2026年产量增长显著,且已经开始改变对远洋高成本矿的替代逻辑。
今年因能源成本高企及美元贬值,头部矿山的成本增长较为显著。皮尔巴拉单位现金成本为23.5~25美元/吨。具体来看,柴油价格上涨使年初至今的单位成本较2025年同期增加0.9美元/吨。假设四季度柴油现货价格为175美元/桶,预计全年对铁矿石价格的影响将升至1.1美元/吨。汇率方面,若澳元兑美元为0.70,全年单位成本影响约为1.0美元/吨。
三季度支撑力拓发运稳健的核心在于矿山生产效率的提升与稳定的铁路、港口周转。同时,力拓继续通过中国港口前置库存平滑发运,前置库存的灵活运用使公司在价格波动时具备更强的发货节奏调节能力。产品方面,前三季度PB粉(100%权益)发运量为9433万吨,同比增长28%,PB块与SP10块发运量为5885万吨,同比增长1.5%。
展望四季度,力拓2026年前三季度累计发运量为2.43亿吨,同比增长4%,进度明显快于全年目标对应的节奏。2026年皮尔巴拉铁矿石发运目标为3.23亿~3.38亿吨(100%权益),按目标中枢3.31亿吨计算,四季度需发运约8720万吨。参考2025年四季度9130万吨的发运量,若力拓四季度发运量为9100万吨,全年发运量将达到3.34亿吨,逼近目标上限。
因此,力拓前三季度整体发运进度领先,四季度只需维持常态节奏即可达标,四季度铁矿石价格的压制更多来自供应高位,而非超预期增产。
C、BHP:产量创纪录,全年目标上修空间打开
三季度,BHP西澳矿区铁矿石产量为6430万吨(非100%权益),同比增长3.7%、环比下降2.8%;销量为7395万吨,同比增长4.8%。尽管检修计划较多,但BHP在矿山、铁路与港口运营的强劲表现下,港口发运量与矿山产量均刷新一季度的纪录。Samarco方面,三季度实现产量430万吨(100%权益),同比增长4%,主要得益于选矿厂表现强劲。
成本方面,2027财年西澳铁矿石单位成本指引为20.25~21.75美元/吨(澳元兑美元为0.70),中期目标是2029财年产量大于3.05亿吨,单位成本低于19美元/吨,成本曲线优势进一步巩固。
BHP正在对黑德兰港的4号翻车机进行大修,三季度影响约140万吨发运量。目前项目已完成约40%,预计在2026年四季度完工。同时,BHP为实现产量超过3.05亿吨的目标而进行的投资也取得相应进展,6号翻车机计划于2028年二季度投产,用以对冲从2029财年开始的主要翻车机轮换影响。另外,Western Ridge破碎机项目仍按计划推进,首批铁矿石预计在2027财年上半年产出。
South Flank矿区仍是西澳铁矿石产量的增长主力,Samarco矿区对BHP铁矿石总产量的边际贡献稳步抬升。
展望后市,2027财年BHP西澳矿区产量(100%权益)目标维持在2.86亿~2.98亿吨,与2026财年相比,上限和下限均有所抬升,这意味着BHP后续的生产仍然以稳定、缓慢增长为主。从节奏上看,2027财年一季度铁矿石产量为7190万吨,略低于目标区间中枢均值,后续仍需发力。
D、FMG:史上最大规模检修拖累发运
三季度,FMG总采矿量为6270万吨,同比增长4%,总加工量为4880万吨,同比下降4%。发运量为4680万吨,同比下降6%,较二季度的5270万吨明显回落。主要原因是FMG在港口作业中更换了关键基础设施,包括对1号翻车机卸料小车衬板以及取料机、装船机主要部件的更新,导致港口出现公司历史上最大规模的停产检修。2028至2029财年FMG还计划在港口进行进一步生命周期维护。
FMG三季度铁矿石销量为4290万吨,较发运量低390万吨。后续若与中国相关企业的谈判未在2026年年底前结束,品种优化运营可能受到影响,也包括对产量的调整。
分品种来看,发运产品包括4430万吨赤铁矿和250万吨铁桥精矿。混合粉、超特粉等主力产品发运量环比普遍下降,铁桥项目的磁精粉发运量为250万吨,低于2027财年1100万~1400万吨发运指引的季度均值。
成本方面,三季度FMG赤铁矿C1(铁矿石的直接现金生产成本)为21.98美元/湿吨,较上一季度提升13%,反映普遍通胀压力,以及发运量下滑后各环节降本能力减弱。柴油价格上涨使C1单位成本较2026财年一季度增加约1.40美元/湿吨。全年C1指引维持在20.50~21.75美元/湿吨,三季度已触及区间上沿。
展望后市,2027财年FMG发运指引为1.97亿~2.07亿吨,其中铁桥项目为1100万~1400万吨。2026财年实际发运量为2.01亿吨,指引中值与上年基本持平。2026年三季度发运量显著走低,后续发运需要提速,但提速取决于和中国相关企业的谈判结果。因此,谈判的不确定性使其供给弹性弱于力拓与BHP,对四季度铁矿石供应增量的贡献有限。
E、Vale:产量同比回落
三季度,Vale铁矿石产量为8840万吨,同比下降6%、环比增长5%,主要原因是Serra Norte矿区原矿可用量下降。Serra Sul矿区创出季度产量纪录,加上Capanema和VGR1项目的增量,部分抵消了总产量下降。三季度铁矿石销量为8630万吨,同比增加30万吨,主要是消化前期累积的库存,环比增长8%。三季度球团矿产量为860万吨,同比增加60万吨,主要受Brucutu和Itabira矿区球团精粉供应量增加,以及Vargem Grande矿区球团厂产量提高推动。
分系统来看,北部系统三季度产量为4280万吨,同比下降14%、环比增长8%,主要受Serra Norte矿区产量同比下降31%拖累。Serra Norte原矿可用量减少,主要原因是采矿区靠近洞穴禁采区,坑底作业受到限制,同时车队可靠性下降对产量也有一定影响。三季度提高接触矿加工量和增加剥岩量,暂时影响了产能利用率。值得注意的是,这些活动增加了未来几个月的赤铁矿可用量,将支撑四季度赤铁矿产量同比强劲增长。Serra Sul 20项目于7月投产,提升了Serra Sul运营灵活性,三季度Serra Sul产量创单季新高(2380万吨),环比增长2%。东南部系统产量为2270万吨,同比基本持平、环比下降7%。这得益于Mariana综合矿区产量提高,反映了运营改善以及Capanema项目产量持续爬坡,抵消了Brucutu和Itabira计划检修活动的影响。南部系统产量为1310万吨,同比下降5%、环比增长9%,其中Vargem Grande产量为1107万吨,同比增长18%。南部系统产量同比下滑的主要原因是,2026年1月Fábrica、Viga矿区因暴雨溢水停产,这部分减量被Vargem Grande的增产抵消。另外,Fábrica矿区已于9月复产。
成本方面,三季度C1现金成本为23.1美元/吨,同比上涨12%、环比下降4%。现金成本同比大幅增长主要源于巴西雷亚尔升值、产品结构的不利变化(成本更低的Serra Norte矿区产量占比下降)、柴油价格上涨等。运费方面,三季度平均海运费为22.8美元/吨,较巴西至中国C3航线低约14美元/吨。运费优势主要源于约70%船用燃油经Brent对冲,叠加FFA(远期运费协议)使全成本受益约1.4美元/吨。粉矿与球团全成本(到岸中国现金盈亏平衡)为69.4美元/吨,同比增长20%。
资本开支方面,三季度Vale铁矿石业务资本开支总额为8.98亿美元,同比增长1%,前三季度铁矿石业务资本开支合计为25.55亿美元,同比持平。其中,增长项目开支为1.37亿美元,同比下降44%,主要原因是Capanema、Serra Sul 20等项目投产后支出回落;维持性投资为7.61亿美元,同比增长18%,主要原因是阿曼球团厂适配精矿改建。
展望四季度,基于年初至今的表现和预期运营改善,Vale对实现2026年铁矿石产量指引目标下限和球团矿产量指引中值抱有信心。Serra Sul 20项目产能爬坡,将提升Vale运营灵活性并支撑2027财年的业绩表现。按照指引目标下限计算,前三季度已经实现产量2.42亿吨,四季度产量需在0.93亿~0.98亿吨(中枢约0.95亿吨),显著高于三季度的0.88亿吨,去年四季度发运量为0.94亿吨。成本方面,雷亚尔汇率与油价仍为主要外部变量,Vale已通过对冲部分锁定。Vale四季度发运量回升强化海运矿宽松预期,对矿价形成压制,但发运量回升亦对海运矿需求构成支撑,下方有成本托底。
F、四季度展望:供应量保持高位
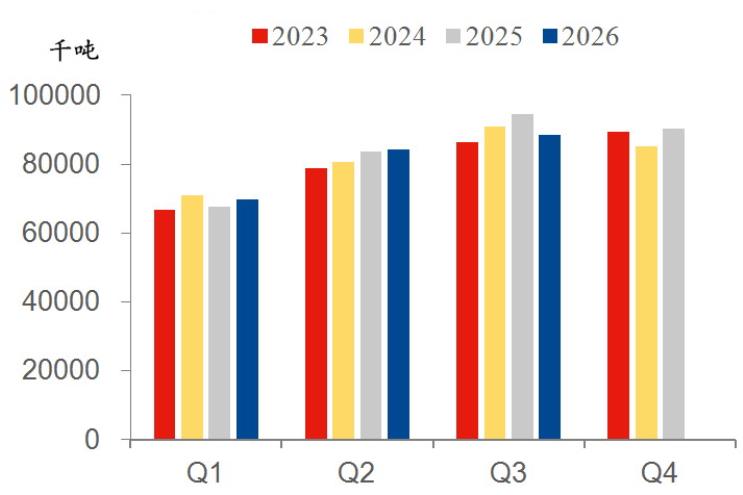 图为Vale季度产量
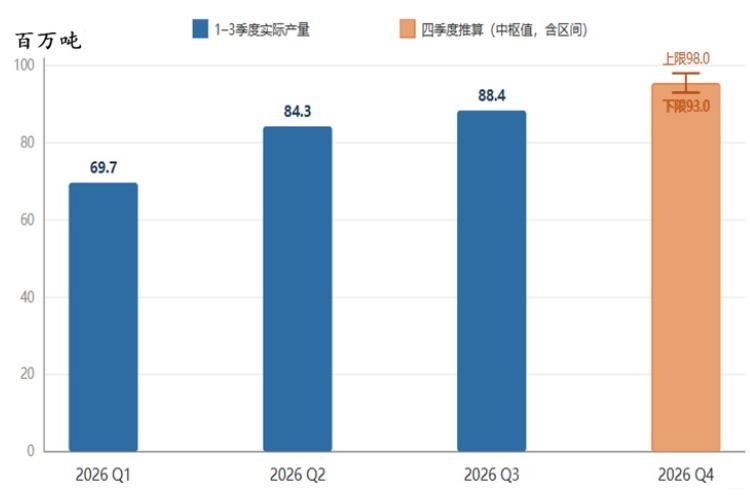 图为Vale2026年铁矿石产量推算
综合四家主流矿山已公布的季报,笔者预计,四季度铁矿石供应量将保持高位,略超预期。从节奏上看,四季度多为头部矿山年末冲量季,力拓按当前进度只需常态发运即可达标,中枢推算约8720万吨;BHP发运量有望维持在7300万吨以上;FMG发运情况取决于后续与中国相关企业的谈判情况;Vale四季度产量需达到0.93亿~0.98亿吨。整体来看,预计四季度铁矿石发运量中枢处于历史同期偏高位置。
供应方面,后续重点跟踪三个边际变量。第一,西芒杜矿区进入实质增产期,力拓明确几内亚项目建设已完成约92%;西芒杜雨季结束后,产量增长趋势更为明显,四季度对中国到港量的影响将逐步体现,中长期持续替代高成本矿。第二,成本与运费对供给的压制仍在,三季度铁矿石海运量环比下降1%,9月长途航线发货量环比下降8%,若四季度能源价格与海运费维持高位,部分非主流矿的发货弹性将被压缩,总供给可能阶段性收紧。第三,国产矿受天气与安全监管制约,产量同比降幅较大,对外矿的依赖度提升。
需求缺乏强驱动是压制矿价的主要因素。地产链未实质性修复,国内消费与投资偏弱,制造业升级背景下传统用钢领域增长后劲不足,而钢材出口难以弥补其余部分减量。海外新增高炉产能对海运矿形成一定分流。从库存环节来看,前三季度力拓、BHP港口前置库存与中国港口现货库存均有累积,叠加FMG库存增加,四季度若钢厂补库力度不足,贸易环节库存压力或阶段性显现。
综上,四季度海运铁矿石供应大概率维持宽松状态。在主流矿产量处于高位、西芒杜产区持续放量、非主流矿受成本约束背景下,铁矿石价格难以摆脱弱势震荡格局。价格上方受供应宽松与需求弱势制约,下方有海运成本支撑。
(来源:期货日报)
本文来源于网络,版权归原作者所有,且仅代表原作者观点,转载并不意味着环保再生国际平台赞同其观点,或证明其内容的真实性、完整性与准确性,本文所载信息仅供参考,不作为环保再生国际平台对客户的直接决策建议。转载仅为学习与交流之目的,如无意中侵犯您的合法权益,请及时与本司联系处理。