沪铝 上行空间受限
发布时间:2026-10-22 09:42:42 浏览:33
近期,沪铝期货主力合约价格探底回升。美元指数从阶段性高位回落,缓解了有色金属的估值压力。国内铝锭库存延续去化态势,国庆假期后现货升水持续走扩,反映出价格下跌后市场承接意愿有所增强。不过,国内电解铝产量仍处高位,需求端表现有所分化,国外供应恢复及新增产能释放预期也限制着铝价的上行空间。
多空因素交织
美伊冲突引发的供应担忧有所缓解,地缘风险溢价逐步回落。此前,美伊冲突及霍尔木兹海峡航运受阻推高能源供应风险,市场对海湾地区电解铝生产与运输的担忧曾推动铝价走高。随着局势进入僵持阶段,印尼新增供应及中国铝材出口增长在一定程度上弥补了海外供应缺口,市场对全球铝供应持续收紧的担忧有所减弱,前期计入的部分地缘风险溢价也随之回吐。
与此同时,美元指数冲高回落,为近期铝价反弹提供了外部支撑。近期美国公布的经济数据显示通胀仍具黏性,美元指数一度升至102.945,对有色金属价格形成压制。随后,美联储官员释放偏鸽政策信号,美元指数随之回落至101.9附近,缓解了有色金属面临的估值压力。不过,美国通胀压力仍存,市场对美联储年内加息25个基点的预期高达77.8%,货币政策仍存在不确定性。
供应维持高位
国内电解铝产量维持高位,国外供应处于逐步修复过程中。国家统计局数据显示,2026年9月国内电解铝产量为391万吨,同比增长3.1%;1—9月累计产量3503万吨,同比增长3.8%,国内原铝供应整体维持高位。
中东地缘冲突对部分冶炼厂生产及物流造成的影响正逐步修复。国际铝业协会(IAI)数据显示,2026年9月全球原铝产量约601.4万吨,环比下降2.5%,同比下降近1.4%;海湾合作委员会地区产量由8月的29.9万吨升至9月的30.6万吨。受前期冲突影响,今年2—5月海湾地区原铝年化产量一度减少至280万吨。随着阿联酋环球铝业、巴林铝业等铝厂逐步检修复产,9月区域年化产量修复至370万吨,但较冲突爆发前610万吨/年的水平仍存在缺口。与此同时,印尼新增项目逐步爬产,供应弹性有望进一步提升。
短期来看,供应缺口仍对铝价形成一定支撑。中期来看,国外供应恢复与新增产能释放,将压缩供需进一步收紧的空间,铝价反弹高度仍受限。
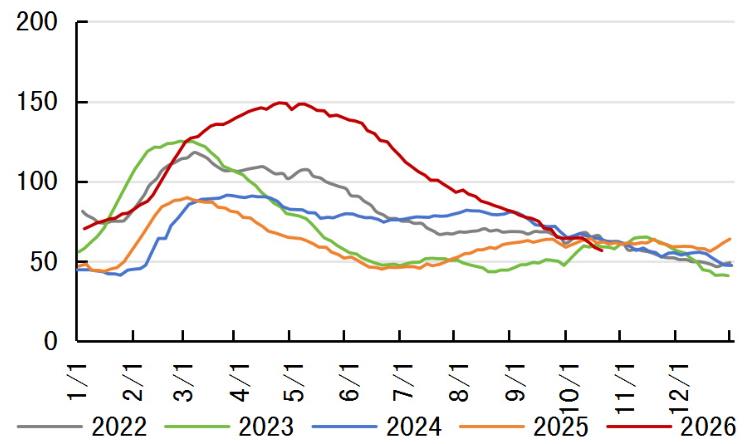 图为国内铝升贴水(单位:元/吨)
需求修复分化
新能源汽车与出口仍是国内铝需求的重要支撑,但房地产及传统汽车领域相关需求偏弱。2026年1—9月,我国汽车产量同比下降3.7%,其中新能源汽车产量同比增长12%,新能源相关需求仍具韧性,但传统汽车市场表现疲软。同期房地产开发投资同比下降20.6%,新建商品房销售额同比下降13.9%,建筑型材相关需求承压。新能源、电力等领域虽能提供一定需求增量,但不足以完全抵消传统需求疲弱带来的影响。
海关总署数据显示,2026年9月我国未锻轧铝及铝材出口约66万吨,环比增长4.8%,同比增长25.9%;1—9月累计出口532万吨,同比增长17.8%。出口保持较快增长,有助于消化国内供应,缓解内需不足带来的压力。不过,随着国外供应逐步恢复,叠加内外价差变动,国内铝材出口竞争力或将走弱,后续出口增量仍有待观察。考虑到订单、生产与报关存在时间差,该影响或滞后体现在出口数据上。
当前需求仍具韧性,但缺乏明显超预期表现,铝价进一步上行仍需出口持续增长、终端需求改善或供应扰动提供更多驱动。
现货支撑增强
国内库存持续去化与现货升水显著走扩,反映出铝价下跌后市场承接意愿有所增强。截至10月20日,国内电解铝社会库存为56.6万吨,上期所库存为23.69万吨,均已回到近5年同期水平。从库存变化看,国庆假期后社会库存仅短暂出现过小幅累积,随后整体延续去库态势。不过由于当前仍处于“金九银十”传统消费旺季,后续仍需关注去库节奏能否维持。
现货升水的变化进一步印证了低价承接力度的增强。国庆假期前,国内现货升水在20~40元/吨;假期后升水持续走扩,截至10月20日,已升至295元/吨。期货价格回落后,现货升水明显走强,为铝价反弹提供了现实支撑。
从技术面看,沪铝期价自低点反弹的同时持仓下降,日线5日均线与60周均线均位于23200元/吨附近。若后续库存继续去化、升水维持强势,铝价反弹有望延续;若现货支撑减弱,仍需警惕价格再次承压。
综合来看,本轮沪铝期价探底回升,存在宏观、现货基本面支撑。美元指数回落缓解了外部估值压力,国内库存持续去化、现货升水走扩,表明低价对采购的吸引力有所增强。但国内电解铝产量维持高位,房地产及传统汽车相关需求偏弱,叠加国外供应恢复、新增产能释放,将限制铝价中期上行空间。后续需重点关注现货升水、国内库存去化的持续性,以及宏观环境和国外供应变化能否形成进一步驱动。
(来源:期货日报)
本文来源于网络,版权归原作者所有,且仅代表原作者观点,转载并不意味着环保再生国际平台赞同其观点,或证明其内容的真实性、完整性与准确性,本文所载信息仅供参考,不作为环保再生国际平台对客户的直接决策建议。转载仅为学习与交流之目的,如无意中侵犯您的合法权益,请及时与本司联系处理。